Domain transaktionsgebühr.de kaufen?
Wir ziehen mit dem Projekt
transaktionsgebühr.de um.
Sind Sie am Kauf der Domain
transaktionsgebühr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain transaktionsgebühr.de kaufen?
Wie sichert man Bankguthaben über 100.000?
Bankguthaben über 100.000 Euro können durch die Einlagensicherung geschützt werden. In Deutschland sind Einlagen bis zu 100.000 Euro pro Kunde und Bank durch die gesetzliche Einlagensicherung abgesichert. Um höhere Beträge zu sichern, können Kunden ihr Geld auf verschiedene Banken verteilen oder auf andere Anlageformen wie Wertpapiere oder Immobilien setzen. Es ist auch möglich, eine erweiterte Einlagensicherung bei bestimmten Banken oder über private Versicherungen abzuschließen. **
Was sind im Rechnungswesen Bankverbindlichkeiten und Bankguthaben?
Bankverbindlichkeiten sind Verbindlichkeiten gegenüber Banken, also Schulden, die ein Unternehmen bei einer Bank hat, beispielsweise Kredite oder Überziehungskredite. Bankguthaben hingegen sind Guthaben, die ein Unternehmen bei einer Bank hat, also Gelder, die auf einem Bankkonto des Unternehmens liegen. **
Ähnliche Suchbegriffe für Bankguthaben
Top-Angebote
Produkte zum Begriff Bankguthaben:
-
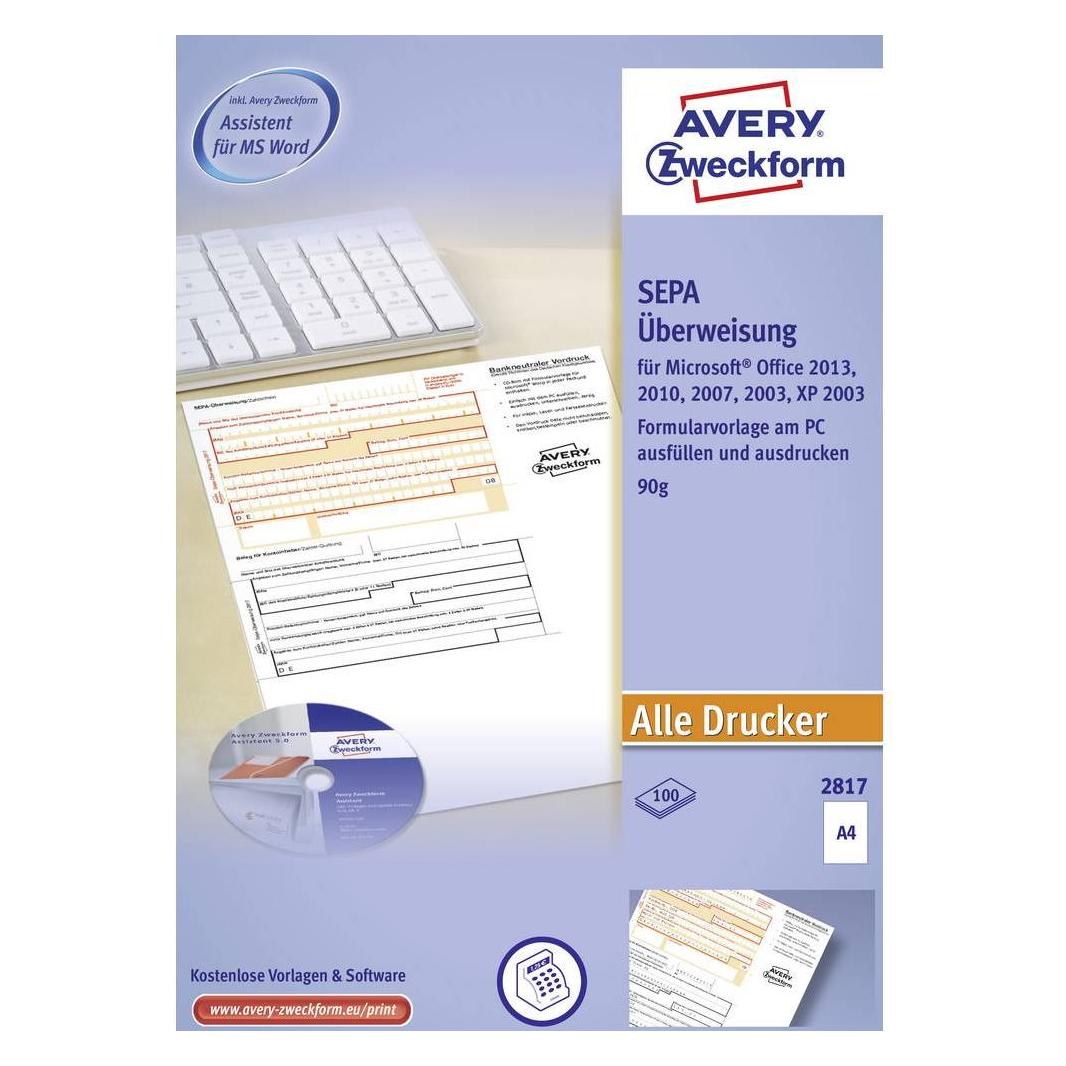
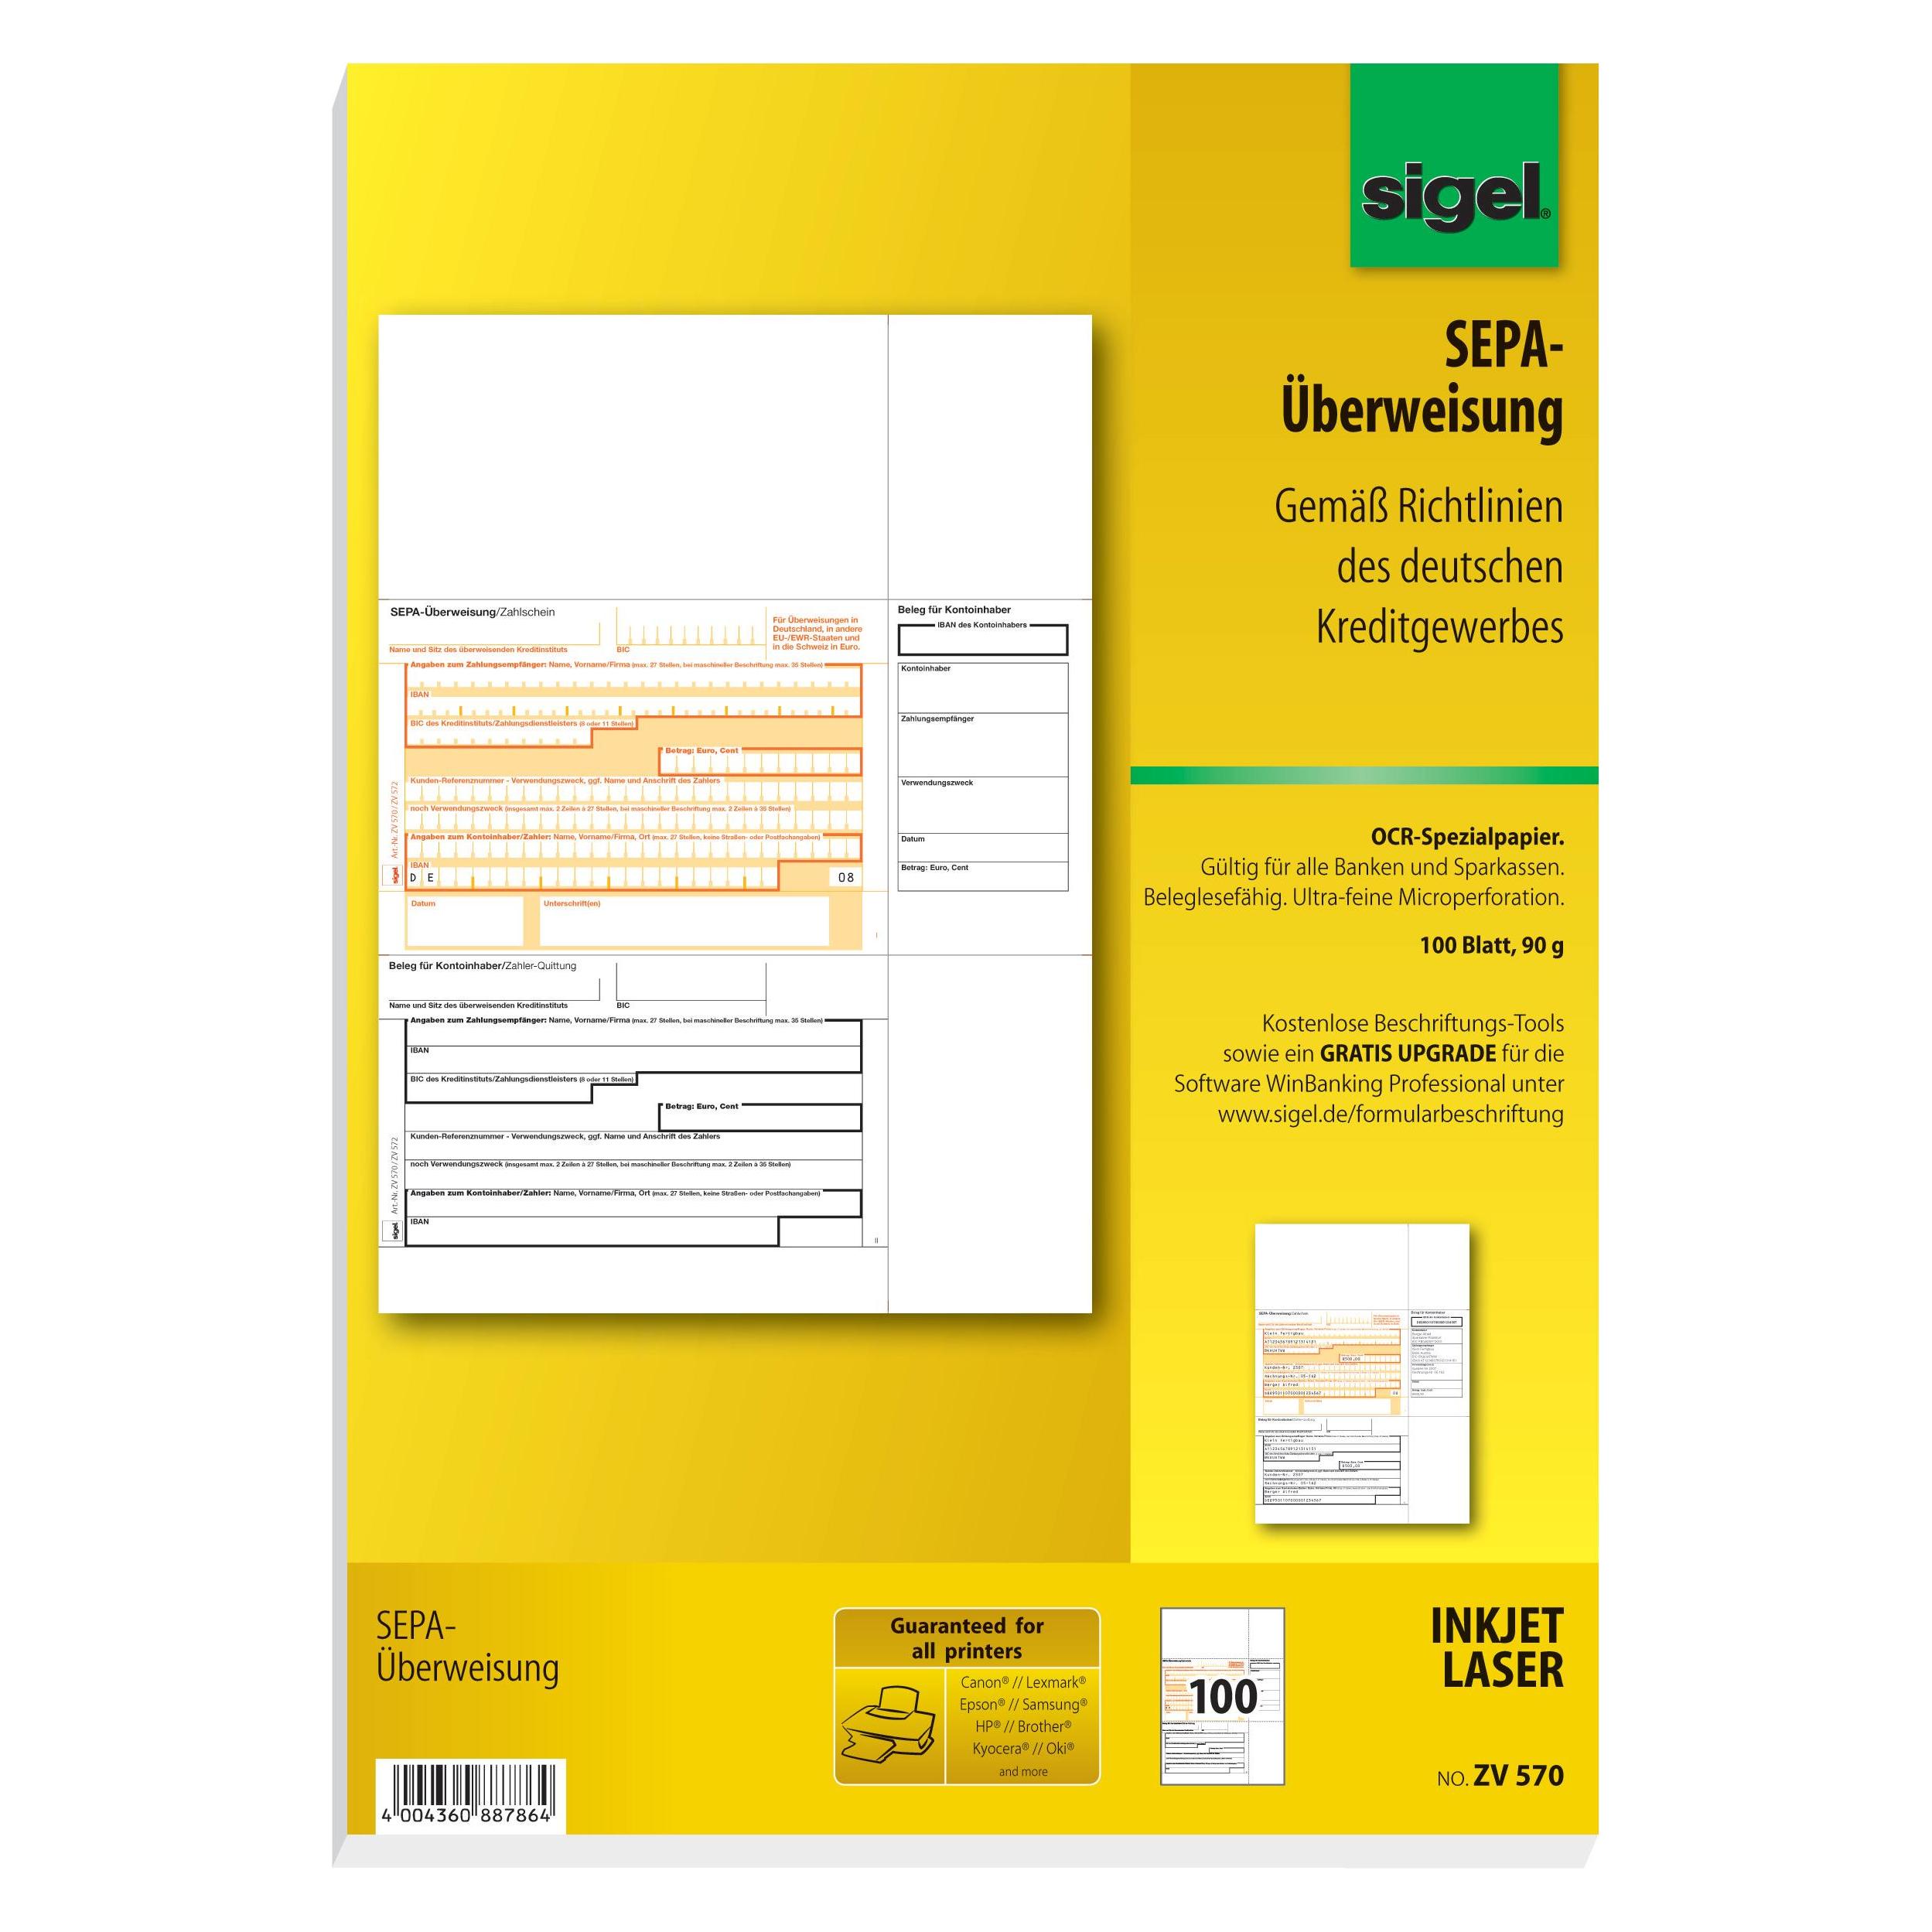
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist der Kassenbestand liquider als das Bankguthaben?
Der Kassenbestand bezieht sich auf das physische Bargeld, das ein Unternehmen oder eine Person besitzt. Es ist sofort verfügbar und kann für sofortige Zahlungen verwendet werden. Das Bankguthaben bezieht sich auf das Geld, das auf einem Bankkonto liegt. Obwohl das Bankguthaben ebenfalls relativ leicht zugänglich ist, kann es je nach Bank und Kontotyp einige Zeit dauern, bis das Geld abgehoben oder überwiesen werden kann. Daher kann man sagen, dass der Kassenbestand in der Regel liquider ist als das Bankguthaben. **
-
Was ist die maximale Einlagensicherungsgrenze für Bankguthaben in Deutschland?
Die maximale Einlagensicherungsgrenze für Bankguthaben in Deutschland beträgt 100.000 Euro pro Kunde und Bank. Dieser Betrag gilt für alle Einlagen, einschließlich Girokonten, Sparkonten und Tagesgeldkonten. Bei Gemeinschaftskonten gilt die Grenze pro Person. **
-
Was sind die grundlegenden Prinzipien und Mechanismen der Einlagensicherungssysteme zur Absicherung von Bankguthaben?
Einlagensicherungssysteme schützen Bankguthaben von Kunden im Falle einer Insolvenz der Bank. Die grundlegenden Prinzipien sind die Sicherung einer bestimmten Höhe an Einlagen pro Kunde, die Trennung von Kundengeldern und Bankvermögen sowie die Finanzierung durch Beiträge der Banken. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer festgelegten Höhe erstattet. **
-
Was sind die Unterschiede in den Einlagensicherungssystemen verschiedener Länder und wie können sie sich auf die Sicherheit von Bankguthaben auswirken?
Die Einlagensicherungssysteme variieren je nach Land in Bezug auf die Höhe der garantierten Einlagen, die Art der gedeckten Bankprodukte und die Finanzierung des Sicherungsfonds. In einigen Ländern gibt es eine staatliche Garantie für alle Einlagen, während in anderen Ländern nur bestimmte Beträge pro Kunde abgesichert sind. Diese Unterschiede können sich auf die Sicherheit von Bankguthaben auswirken, da sie bestimmen, wie gut Einlagen im Falle einer Bankeninsolvenz geschützt sind. Kunden sollten sich daher über die Einlagensicherungssysteme in ihrem Land informieren, um die Sicherheit ihrer Bankguthaben zu verstehen. **

Ist Bezahlung per Überweisung sicher?
Ist Bezahlung per Überweisung sicher? Die Sicherheit einer Überweisung hängt von verschiedenen Faktoren ab. Generell gilt, dass Überweisungen innerhalb des eigenen Landes sicherer sind als internationale Überweisungen. Es ist wichtig, die korrekten Kontodaten des Empfängers zu überprüfen, um sicherzustellen, dass das Geld an die richtige Person geht. Zudem sollte man sicherstellen, dass man keine sensiblen Informationen wie Passwörter oder PINs preisgibt. Es ist ratsam, Überweisungen über sichere und vertrauenswürdige Kanäle wie Online-Banking oder mobile Zahlungsdienste durchzuführen. **
Wie funktioniert die Zahlung per Überweisung?
Wie funktioniert die Zahlung per Überweisung? Bei einer Überweisung wird Geld von einem Bankkonto auf ein anderes transferiert. Der Zahlungsempfänger gibt dem Zahlenden seine Bankverbindung, bestehend aus Kontonummer und Bankleitzahl, bekannt. Der Zahlende kann dann entweder online, per Telefon oder persönlich in der Bank einen Überweisungsauftrag ausfüllen und abschicken. Die Bank des Zahlenden überweist dann den angegebenen Betrag an die Bank des Zahlungsempfängers. Es kann je nach Bank und Land einige Tage dauern, bis das Geld auf dem Konto des Empfängers gutgeschrieben wird. **
Top-Angebote
Produkte zum Begriff Bankguthaben:
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * maximal 10 Ladestationen je System * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * inkl. 1 x SIM-Karte, 10 x QR-Code-Aufkleber, 10 x RFID-Karte * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden * Keine laufenden Kosten979,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie sichert man Bankguthaben über 100.000?
Bankguthaben über 100.000 Euro können durch die Einlagensicherung geschützt werden. In Deutschland sind Einlagen bis zu 100.000 Euro pro Kunde und Bank durch die gesetzliche Einlagensicherung abgesichert. Um höhere Beträge zu sichern, können Kunden ihr Geld auf verschiedene Banken verteilen oder auf andere Anlageformen wie Wertpapiere oder Immobilien setzen. Es ist auch möglich, eine erweiterte Einlagensicherung bei bestimmten Banken oder über private Versicherungen abzuschließen. **
-
Was sind im Rechnungswesen Bankverbindlichkeiten und Bankguthaben?
Bankverbindlichkeiten sind Verbindlichkeiten gegenüber Banken, also Schulden, die ein Unternehmen bei einer Bank hat, beispielsweise Kredite oder Überziehungskredite. Bankguthaben hingegen sind Guthaben, die ein Unternehmen bei einer Bank hat, also Gelder, die auf einem Bankkonto des Unternehmens liegen. **
-
Ist der Kassenbestand liquider als das Bankguthaben?
Der Kassenbestand bezieht sich auf das physische Bargeld, das ein Unternehmen oder eine Person besitzt. Es ist sofort verfügbar und kann für sofortige Zahlungen verwendet werden. Das Bankguthaben bezieht sich auf das Geld, das auf einem Bankkonto liegt. Obwohl das Bankguthaben ebenfalls relativ leicht zugänglich ist, kann es je nach Bank und Kontotyp einige Zeit dauern, bis das Geld abgehoben oder überwiesen werden kann. Daher kann man sagen, dass der Kassenbestand in der Regel liquider ist als das Bankguthaben. **
-
Was ist die maximale Einlagensicherungsgrenze für Bankguthaben in Deutschland?
Die maximale Einlagensicherungsgrenze für Bankguthaben in Deutschland beträgt 100.000 Euro pro Kunde und Bank. Dieser Betrag gilt für alle Einlagen, einschließlich Girokonten, Sparkonten und Tagesgeldkonten. Bei Gemeinschaftskonten gilt die Grenze pro Person. **
Ähnliche Suchbegriffe für Bankguthaben
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Longerich, Peter: AbrechnungAbrechnung , Hitler, Röhm und die Morde vom 30. Juni 1934. Die wahre und ganze Geschichte des "Röhm-Putschs" , Hydro- & Ventilstößel > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240314, Produktform: Leinen, Autoren: Longerich, Peter, Seitenzahl/Blattzahl: 208, Keyword: außer kontrolle; drittes reich; ernst röhm; nacht der langen messer; nationalsozialismus; peter longerich; röhm-putsch; sa; ss; sturmabteilung, Fachschema: Faschismus / Nationalsozialismus~Nationalsozialismus~Nazifizierung~Nazismus~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg, Fachkategorie: Biografien: historisch, politisch, militärisch, Region: Deutschland, Zeitraum: 1933-1945 (nationalsozialistische Zeit), Warengruppe: HC/Geschichte/20. Jahrhundert, Fachkategorie: Zweiter Weltkrieg, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Molden Verlag, Verlag: Molden Verlag, Verlag: Molden Verlag in Verlagsgruppe Styria GmbH & Co. KG, Länge: 218, Breite: 148, Höhe: 27, Gewicht: 444, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien und Mechanismen der Einlagensicherungssysteme zur Absicherung von Bankguthaben?
Einlagensicherungssysteme schützen Bankguthaben von Kunden im Falle einer Insolvenz der Bank. Die grundlegenden Prinzipien sind die Sicherung einer bestimmten Höhe an Einlagen pro Kunde, die Trennung von Kundengeldern und Bankvermögen sowie die Finanzierung durch Beiträge der Banken. Im Falle einer Bankenpleite werden die Einlagen der Kunden bis zu einer festgelegten Höhe erstattet. **
-
Was sind die Unterschiede in den Einlagensicherungssystemen verschiedener Länder und wie können sie sich auf die Sicherheit von Bankguthaben auswirken?
Die Einlagensicherungssysteme variieren je nach Land in Bezug auf die Höhe der garantierten Einlagen, die Art der gedeckten Bankprodukte und die Finanzierung des Sicherungsfonds. In einigen Ländern gibt es eine staatliche Garantie für alle Einlagen, während in anderen Ländern nur bestimmte Beträge pro Kunde abgesichert sind. Diese Unterschiede können sich auf die Sicherheit von Bankguthaben auswirken, da sie bestimmen, wie gut Einlagen im Falle einer Bankeninsolvenz geschützt sind. Kunden sollten sich daher über die Einlagensicherungssysteme in ihrem Land informieren, um die Sicherheit ihrer Bankguthaben zu verstehen. **
-
Ist Bezahlung per Überweisung sicher?
Ist Bezahlung per Überweisung sicher? Die Sicherheit einer Überweisung hängt von verschiedenen Faktoren ab. Generell gilt, dass Überweisungen innerhalb des eigenen Landes sicherer sind als internationale Überweisungen. Es ist wichtig, die korrekten Kontodaten des Empfängers zu überprüfen, um sicherzustellen, dass das Geld an die richtige Person geht. Zudem sollte man sicherstellen, dass man keine sensiblen Informationen wie Passwörter oder PINs preisgibt. Es ist ratsam, Überweisungen über sichere und vertrauenswürdige Kanäle wie Online-Banking oder mobile Zahlungsdienste durchzuführen. **
-
Wie funktioniert die Zahlung per Überweisung?
Wie funktioniert die Zahlung per Überweisung? Bei einer Überweisung wird Geld von einem Bankkonto auf ein anderes transferiert. Der Zahlungsempfänger gibt dem Zahlenden seine Bankverbindung, bestehend aus Kontonummer und Bankleitzahl, bekannt. Der Zahlende kann dann entweder online, per Telefon oder persönlich in der Bank einen Überweisungsauftrag ausfüllen und abschicken. Die Bank des Zahlenden überweist dann den angegebenen Betrag an die Bank des Zahlungsempfängers. Es kann je nach Bank und Land einige Tage dauern, bis das Geld auf dem Konto des Empfängers gutgeschrieben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.